Le terrain coûte moins cher à l'entrée, offre une fiscalité plus douce pendant les cinq premières années suivant l'achèvement de la construction et laisse la main sur la qualité du bâti. La maison déjà construite supprime le risque de chantier et produit un revenu immédiatement. Le choix dépend donc moins du budget que de votre capacité à piloter un projet à distance.
Cette question revient dans presque tous les échanges avec la diaspora. Elle est souvent tranchée sur une impression : « construire coûte moins cher » ou « acheter construit est plus sûr ». Les deux affirmations sont vraies dans certains cas et fausses dans d'autres, et l'écart tient à des paramètres identifiables.
Cet article compare les deux options poste par poste : coût réel, délai, risque juridique, fiscalité pendant la détention et fiscalité à la revente. Chaque règle citée renvoie à son texte. Une précision d'emblée sur ce que vous ne trouverez pas ici : aucun coût de construction au m². L'ANSD publie un indice d'évolution, pas un prix, et nous n'inventerons pas le second. Informations vérifiées à la date du 23/09/2026.
L'essentiel en bref
| Critère | Terrain à bâtir | Maison déjà construite |
|---|---|---|
| Ticket d'entrée | Le plus bas. Sur la Petite-Côte, de 16,6 à 150 € le m² selon la zone et la distance à la plage | Prix du foncier plus coût du bâti, payés en une fois |
| Étalement de la dépense | Possible : le terrain d'abord, la construction plus tard | Aucun, sauf financement bancaire |
| Délai avant usage | Études, autorisation de construire, chantier | Immédiat |
| Maîtrise de la qualité | Totale : plans, matériaux, entreprise | Subie, à évaluer par une expertise |
| Risque principal | Dérive du chantier, surcoûts, pilotage à distance | Vices cachés, malfaçons, conformité de la construction |
| Contribution foncière | Due chaque année, 5 % de la valeur vénale (art. 297 et 302) | Exonérée jusqu'à la sixième année suivant l'achèvement (art. 287), puis 5 % de la valeur locative (art. 294) |
| Surtaxe possible | Oui sur les terrains non bâtis ou insuffisamment bâtis, dans le champ de l'article 303 | Non, si la construction est suffisante au sens de l'article 304 |
| Droits d'enregistrement | 5 % du prix (art. 472), à la charge de l'acquéreur (art. 463) | 5 % du prix, identiques |
| Publicité foncière | 0,80 % pour l'inscription de la mutation (art. 537) | 0,80 %, identique |
| Taxe de plus-value à la revente | 15 % si le terrain est resté non bâti ou insuffisamment bâti (art. 556) | 10 % |
| Revenu locatif | Nul tant que rien n'est bâti | Immédiat, sous réserve de la demande locale |
Deux lignes de ce tableau méritent d'être lues ensemble, parce qu'elles renversent l'intuition habituelle : le terrain nu est fiscalement le plus coûteux à conserver, et le plus coûteux à revendre.

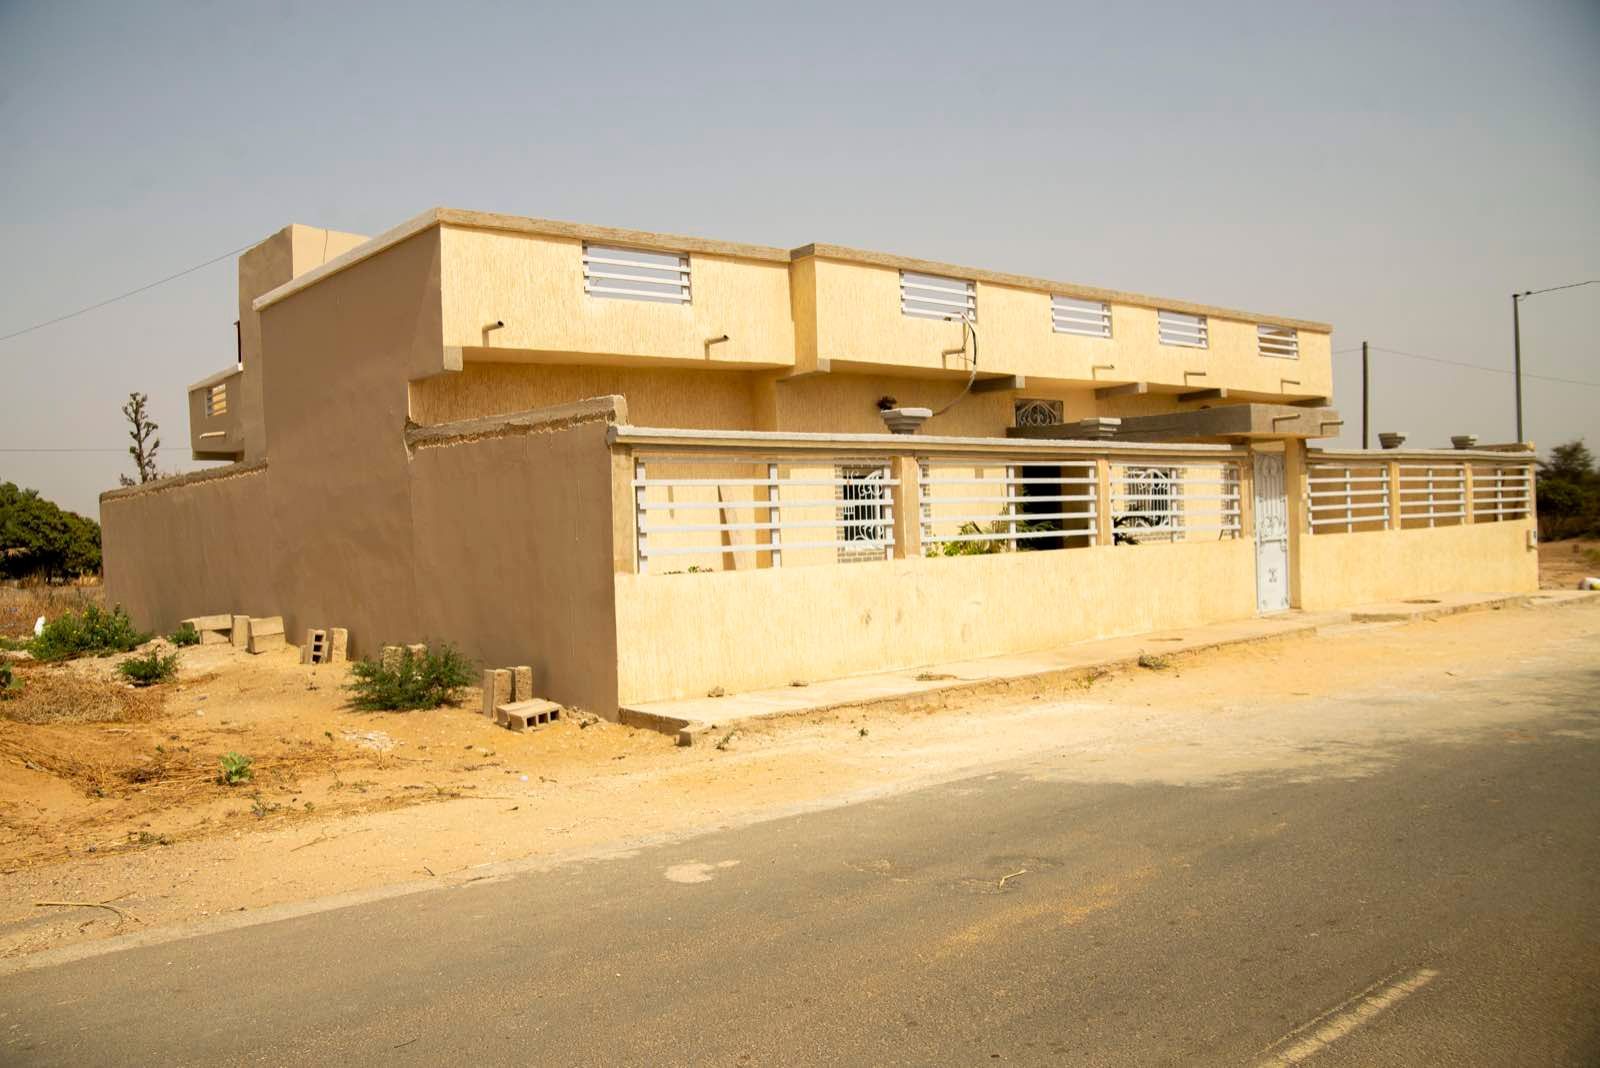
Une construction neuve n'entre dans la contribution foncière qu'à la sixième année suivant son achèvement. Photo : Deyonro23, Wikimedia Commons, CC BY-SA 4.0.
L'article 296 du Code général des impôts soumet à la contribution foncière des propriétés non bâties les terrains, immatriculés ou non, situés dans le périmètre des collectivités territoriales, des groupements d'urbanisme, des centres lotis ou des centres désignés par arrêté. L'article 297 fixe la base : la valeur vénale au 1er janvier de l'année d'imposition, déterminée par la méthode cadastrale. L'article 302 fixe le taux à 5 % de cette valeur vénale.
S'y ajoute, dans certaines communes, une surtaxe. L'article 303 l'établit « dans les communes de la Région de Dakar et dans les communes chefs-lieux de départements », au profit des collectivités territoriales. L'article 304 précise ce qu'est un terrain insuffisamment bâti : celui dont la valeur vénale des constructions édifiées est inférieure à sa propre valeur vénale. Le barème de l'article 307 est progressif, par tranches de 1 %, 2 % et 3 %, et il est énuméré commune par commune. Vérifiez donc si la vôtre entre dans ce champ : le barème de l'article 307 ne nomme pas toutes les communes du pays.
L'article 287, dans sa rédaction issue de la loi n° 2022-19 du 27 mai 2022, est net : « Les constructions nouvelles, les reconstructions et les additions de construction ne sont soumises à la contribution foncière qu'à compter de la sixième année suivant celle de leur achèvement. »
Au-delà, la contribution foncière des propriétés bâties s'applique. L'article 290 la calcule sur la valeur locative annuelle, c'est-à-dire, selon l'article 291, « le prix que le propriétaire pourrait retirer de ses immeubles lorsqu'il les donne à bail ». Le taux est de 5 % (article 294).
Notez la différence de base : 5 % de la valeur vénale pour un terrain nu, 5 % de la valeur locative pour une maison. Ce n'est pas la même assiette, et l'écart joue en faveur du bâti.
Une phrase de l'article 296 mérite d'être retenue par quiconque achète un terrain pour construire plus tard : « Les terrains en cours de construction sont également imposables, si l'achèvement des travaux n'intervient pas la troisième année suivant celle du début des travaux. »
Autrement dit, ouvrir un chantier ne suspend pas l'imposition indéfiniment. Un chantier qui traîne au-delà de ce délai reste dans le champ de la contribution foncière des propriétés non bâties. C'est un argument concret en faveur d'un projet calibré sur vos moyens réels plutôt que sur vos moyens espérés.
Terrain à bâtir ou bien construit, nos conseillers vous aident à choisir selon votre budget, votre calendrier et votre capacité de suivi à distance.
Être rappelé par un conseillerIl n'existe pas de prix officiel du m² construit au Sénégal. Ce que l'État publie, par l'intermédiaire de l'Agence nationale de la statistique et de la démographie, est un indice d'évolution : l'indice du coût de la construction, base 100 en 2022. Il mesure l'évolution du coût de construction des logements à usage d'habitation, sur la base de devis quantitatifs et estimatifs portant sur les types de logement les plus représentatifs du secteur. Le pays est découpé en cinq zones, représentées par Kolda, Saint-Louis, Diourbel, Dakar et Kaolack, avec un panier de 101 variétés par zone. La Petite-Côte relève de la zone Ouest, représentée par Dakar.
Au deuxième trimestre 2026, dernier publié à la date de cet article, l'ANSD relève les évolutions suivantes.
| Composante | Variation trimestrielle | Sur un an |
|---|---|---|
| Coût de la construction (ensemble) | +1,4 % | +0,7 % |
| Matériaux de construction | +1,5 % | -0,2 % |
| Matériaux de base | +2,0 % | +0,1 % |
| Matériaux pour travaux d'électricité | +6,0 % | +8,4 % |
| Main d'œuvre | +1,3 % | +3,1 % |
| Moyens de gestion | +0,9 % | non publié |
Dans le détail des matériaux de base, l'ANSD note une hausse du fer à béton de 3,0 % à 3,4 %, du sable de 3,0 %, des graviers de 1,5 % et du ciment ordinaire de 1,4 % sur le trimestre. La forte progression des matériaux électriques s'explique par les câbles, en hausse de 13,6 %, « en liaison notamment avec la montée du cours du cuivre sur le marché international ».
Deux enseignements pour un porteur de projet. D'abord, la pression vient aujourd'hui davantage de la main d'œuvre que des matériaux : +3,1 % sur un an contre -0,2 % pour les matériaux. Ensuite, un poste isolé peut décrocher fortement, comme l'électricité, ce qui plaide pour un devis détaillé par lot plutôt qu'un prix forfaitaire au m².
Quant au montant lui-même, nous ne le donnerons pas. Les prix au m² qui circulent sur les sites d'agences ne sont adossés à aucune source vérifiable, et un chiffre inventé serait pire qu'une absence de chiffre. Demandez deux ou trois devis détaillés à des entreprises locales, sur le même cahier des charges : c'est la seule base fiable.
Il tient au pilotage, surtout à distance. Trois points d'appui juridiques cadrent ce risque.
L'article R 195 du décret n° 2009-1450 du 30 décembre 2009 interdit toute construction sans autorisation administrative. L'article R 198 impose de joindre un titre de propriété à la demande, ce qui suppose des papiers en règle avant même de dessiner les plans. L'article R 199 rappelle par ailleurs que « certains travaux font l'objet d'un recours obligatoire à un architecte conformément aux dispositions législatives et réglementaires en vigueur ».
Les délais sont encadrés : l'article R 206 fixe la notification de la décision à 28 jours calendaires pour un dossier ordinaire et 40 jours pour un dossier complexe. À défaut de réponse, l'article R 207 permet une mise en demeure, puis l'autorisation est réputée accordée trente jours plus tard.
Le risque maximal est connu : l'article R 378 autorise la démolition des « constructions édifiées sur un terrain occupé sans droit ni titre quelle que soit son importance ». D'où la règle qui vaut dans les deux cas de figure : le titre d'abord, le chantier ensuite.
Vous n'héritez pas seulement des murs, vous héritez de leur histoire. Trois vérifications s'imposent en plus de celles qui valent pour tout achat.
Dans les deux cas, la même exigence demeure : un état des droits réels obtenu à la conservation foncière et un acte authentique devant notaire, l'article 47 de la loi n° 2011-07 l'imposant en vue de l'inscription et l'article 20 subordonnant l'opposabilité aux tiers à cette publication. Les douze pièges les plus fréquents sont détaillés dans notre article arnaque terrain Sénégal.
L'écart fiscal est net et il est souvent ignoré au moment de l'achat.
L'article 556 du Code général des impôts soumet la plus-value acquise par les terrains bâtis ou non bâtis à la taxe de plus-value immobilière. Les taux, fixés par la loi n° 2022-19 du 27 mai 2022, sont de 15 % sur les cessions de terrains non bâtis ou insuffisamment bâtis et de 10 % dans tous les autres cas.
Cinq points de différence sur la plus-value, à la charge du vendeur. Un terrain conservé nu pendant des années et revendu en l'état supporte donc le taux majoré, tandis qu'un bien correctement bâti relève du taux réduit. Combiné à l'exonération de contribution foncière des cinq premières années suivant l'achèvement, cela dessine une logique claire : le terrain se justifie comme point de départ d'un projet, beaucoup moins comme placement dormant.
Un rappel utile : la notion d'insuffisamment bâti n'est pas subjective. L'article 304 la définit par comparaison, un terrain étant insuffisamment bâti lorsque la valeur vénale des constructions qui y sont édifiées est inférieure à sa propre valeur vénale.

La Petite-Côte, où le prix du terrain dépend surtout de la distance à la mer. Photo : Amiral serge, Wikimedia Commons, CC BY-SA 4.0.
Il n'y a pas de bonne réponse en général, il y a une bonne réponse pour un profil donné.
Sur la Petite-Côte, les lots proposés par Askan Ndaw s'échelonnent au 23 septembre 2026 de 16,6 € le m² à Malicounda Mboulem, à 5 km de la plage, à 150 € le m² à Pointe Sarène, à 250 m de la plage. Le facteur déterminant est la distance à la mer, bien plus que la commune. Le catalogue à jour est sur la page nos terrains.
La séquence de vérification ne change pas : numéro du titre foncier, état des droits réels à la conservation foncière, bornage contradictoire, certificat d'urbanisme, acte authentique devant notaire, inscription sans délai. Elle est détaillée dans notre guide complet de l'achat d'un terrain au Sénégal et sur notre page processus d'achat.
Pointe Sarène, Mbodiène, Malicounda, Joal-Fadiouth, la Somone. Chaque lot est présenté avec sa surface, sa distance à la plage et sa situation foncière.
Découvrir nos terrainsLe ticket d'entrée est plus bas, puisque vous ne payez d'abord que le terrain, et vous bénéficiez ensuite d'une exonération de contribution foncière jusqu'à la sixième année suivant l'achèvement (article 287 du Code général des impôts). Le coût total dépend en revanche de votre cahier des charges et de votre capacité à tenir le budget du chantier. Aucun prix au m² officiel n'existe : demandez des devis détaillés.
Oui. La contribution foncière des propriétés non bâties est due à raison des terrains situés dans le périmètre des collectivités territoriales et des centres lotis (article 296). Son taux est de 5 % de la valeur vénale (articles 297 et 302). Une surtaxe s'y ajoute dans les communes visées par l'article 303.
Il n'existe pas de délai général, mais l'article 296 prévoit que les terrains en cours de construction restent imposables à la contribution foncière des propriétés non bâties si l'achèvement des travaux n'intervient pas la troisième année suivant celle du début des travaux. C'est le seul compteur fiscal explicite.
La taxe de plus-value immobilière de l'article 556 est de 15 % sur les cessions de terrains non bâtis ou insuffisamment bâtis, et de 10 % dans tous les autres cas. Elle est due par le vendeur. Un terrain est insuffisamment bâti lorsque la valeur des constructions est inférieure à la valeur du terrain lui-même (article 304).
Pour certains travaux, oui. L'article R 199 du décret n° 2009-1450 du 30 décembre 2009 prévoit que certains travaux font l'objet d'un recours obligatoire à un architecte, conformément aux dispositions en vigueur. Par ailleurs, tous les plans et notes de calcul doivent être signés par leurs auteurs réels, avec indication de leur qualité et de leur adresse.
Modérément à la date de cet article. Selon l'indice du coût de la construction de l'ANSD, le coût de construction des logements neufs progresse de 1,4 % au deuxième trimestre 2026 par rapport au trimestre précédent, et de 0,7 % sur un an. La main d'œuvre augmente plus vite, de 3,1 % sur un an, tandis que les prix des matériaux reculent de 0,2 %.
Oui, à condition d'organiser la représentation et le paiement. Une procuration authentique, un séquestre chez le notaire et un interlocuteur de confiance pour suivre le chantier sont les trois conditions pratiques. Le titre doit être vérifié avant tout versement : c'est ce que détaille notre article sur les documents à exiger.
Cet article est fourni à titre informatif et ne remplace pas le conseil d'un notaire ou d'un avocat inscrit au Sénégal. Informations vérifiées à la date du 23/09/2026.
Incrivez-vous à notre newsletter pour ne rater aucune opportunités